
最低5%vs最高1971%!2026港险分红实现率公布!
香港保险公司一年一度最重要的大考放榜了。
友邦、保诚、安盛、宏利、永明、周大福、万通、国寿海外…纷纷公布2025年最新分红实现率数据。
又是几家欢喜几家愁。
最高的飙到1791%,分红目标100块,实际派发1791块;保司连夜发海报,满世界宣传。
最低的却只有5%、8% ,说好分红100块,到手只剩5块、8块;保司紧急公关,全网删帖。
今天我把12家主流保司的数据全部扒干净,不只给你看表面分数,还要选出真正意义上的“分红四巨头”。
谁靠谱、谁忽悠,一次说透。
这篇文章随时可能被公关删掉,建议尽快收藏、保存。
各家保险公司实现率具体数据,我已经全部整理好,评论区留言:分红,免费领取资料。
01. 2025年分红实现率总览
买分红险,分红实现率是必看指标。
分红实现率 = 实际派发的分红 ÷ 计划书演示的分红目标。
比如,计划书上到某年的分红目标是1000,实际保险公司只给到800,那实现率就是:800 ÷ 1000 = 80%。
根据分红类型,又分为周年红利、终期红利、复归红利三种实现率,但本质都是同一道题:说好给多少,实际给多少。
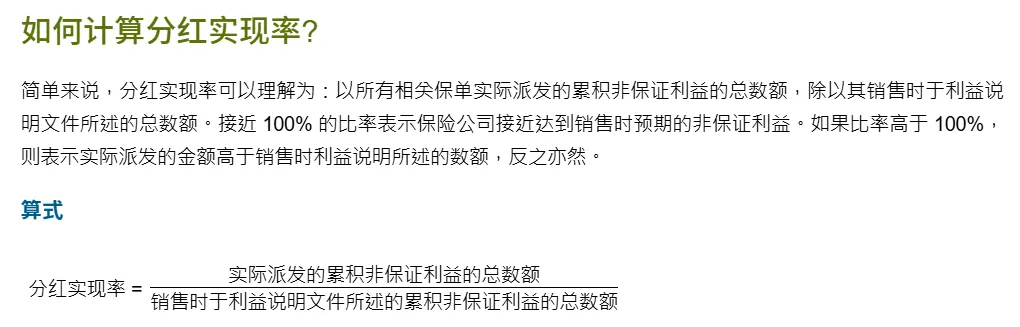
香港保监局官网说明
懂了吧?
分红实现率,能看出这家保险公司吹过的牛,最终兑现几成。
你买分红险之前不看它,就等于去赌场买大小。
香港保监局规定:保险公司在每年6月30日之前,必须发布自2010年发售的分红险实现率数据。
各家数据,可在保监局官网查看:
话不多说,先上硬菜。
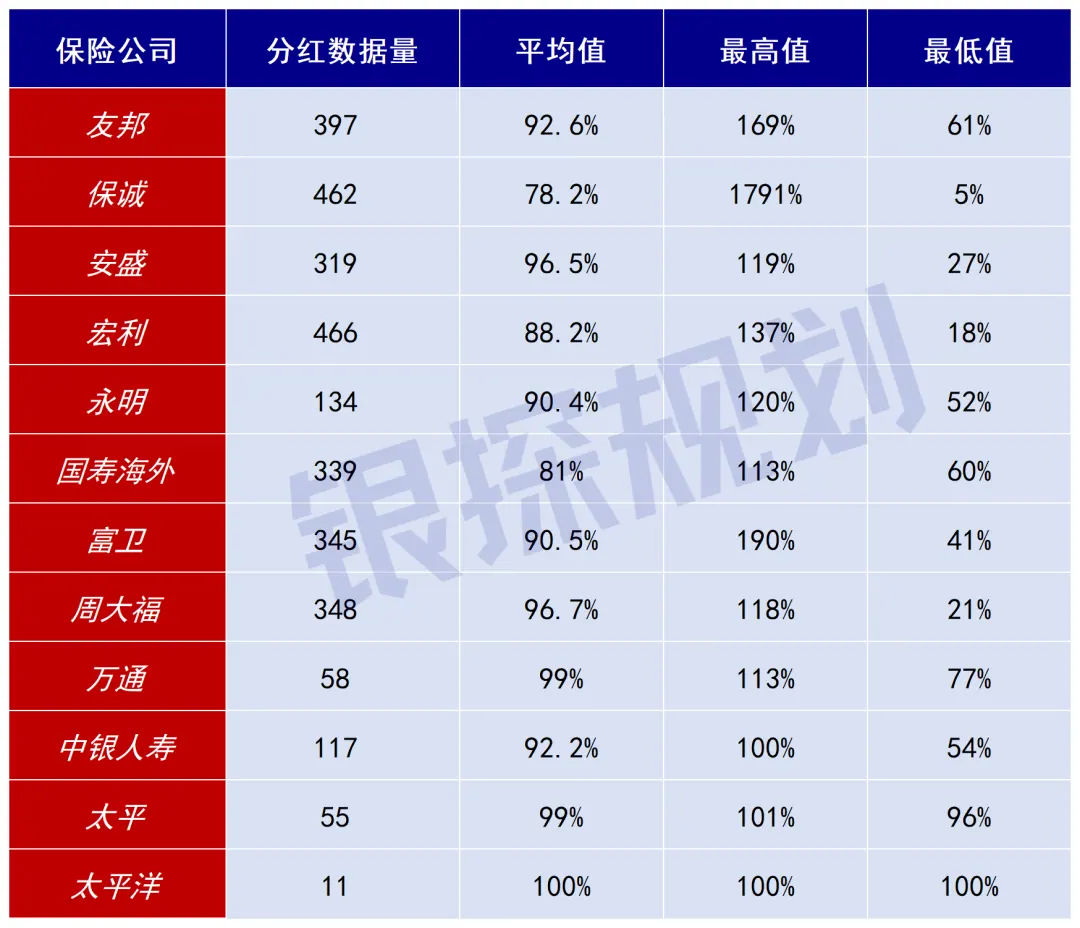
看完这张表,你可能已经默默给各家公司排了座次。
友邦平均92.6%,确实牛,不愧是一哥。
周大福96.7%、万通99%,比友邦更高?有点意外,隐藏大佬。
保诚78.2%,确实一般,网上没骂错;但最高值1791%啊,这数字值得赌一赌?
以上信息当然没问题,但我只是让各位心里有个数,这还不能代表分红实现率的全部真相!
为什么?
因为不能用“别人家的平均值”给自己做决策。
你看到的92.6%,是友邦几百个数据点拉出来的平均线。
你是几年缴费?哪一年入场?持有到第几年?这些变量决定了你最终拿到的,可能远远高于或低于92.6%。
这也是某些人最擅长打造的信息陷阱,用平均值暗示你“也能拿到这个数”,用最高值暗示你“也能踩中这个点”,用近3年成绩暗示你“未来30年也一样”。
对于分红实现率,从“看到”到“看懂”,你还要记住下面三点。
关于重点公司的具体数据,我会在第三部分一一拆开,心急的朋友可以跳过去。
02. 分红实现率应该怎么看?
第1点:新保单100%不稀奇,10年老保单稳住才是真本事
如果看保险公司在官网、公众号披露的实现率数据,你会看到满屏100%、110%。
但留心一看,全是2022年、2023年这几年上市的。
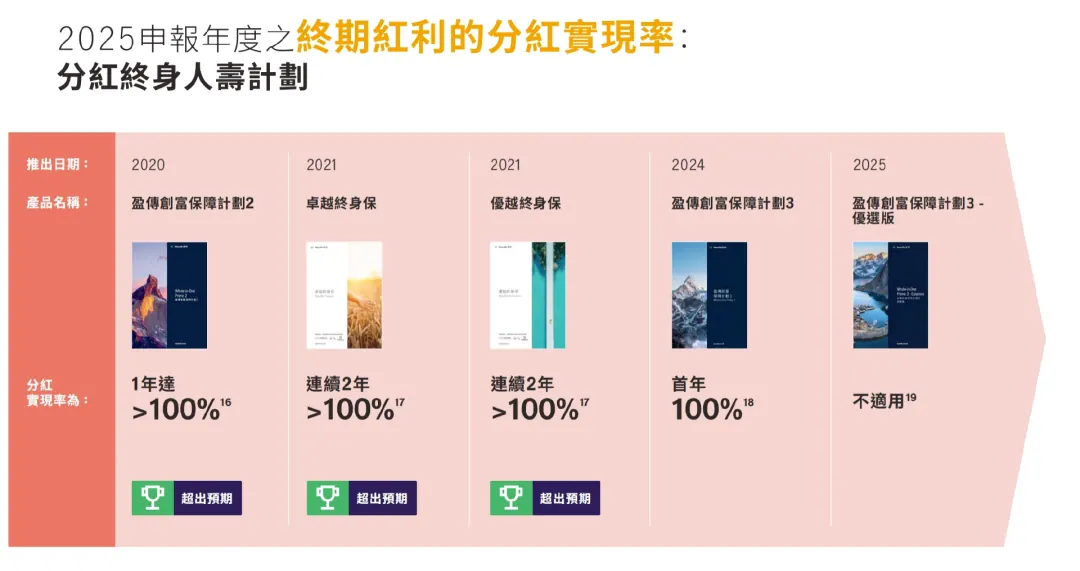
为什么保险公司喜欢展示近几年的数据?
因为前几年分红金额小得可怜,你投10万美金,初期分红目标可能只有几百块,闭着眼睛都能完成,数据当然好看。
真正值钱的,是10年以上老保单的实现率。
尤其是2014年及之前发布的保单,到2025年已经走过11个年头,完整穿越了2015年A股股灾、2018年贸易战、2020年疫情、2022年加息周期……
这批老保单实现率高或低,就是保险公司分红兑现实力最直接的照妖镜。
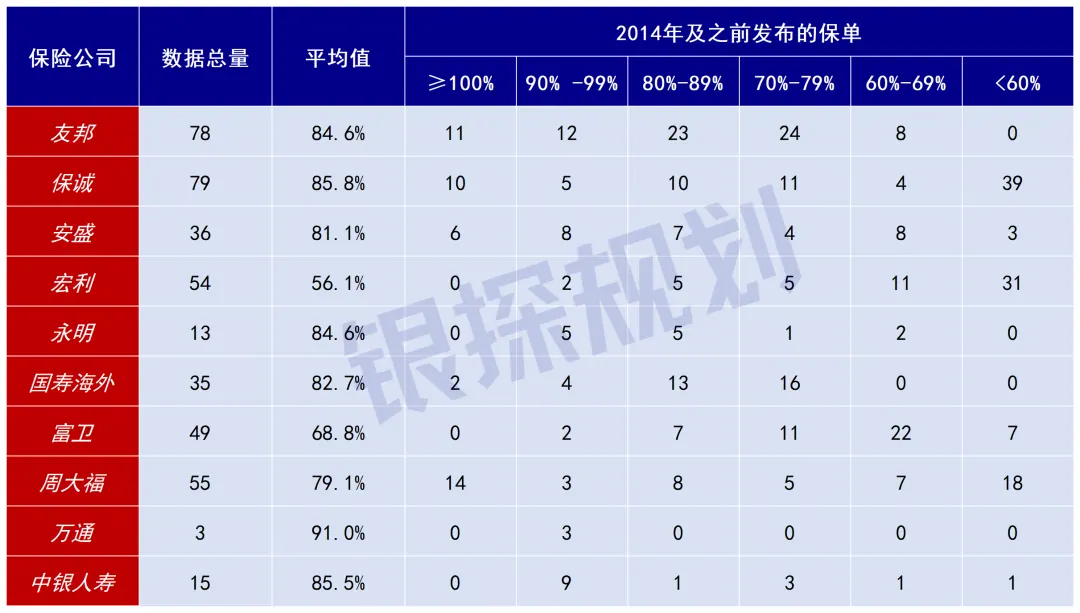
友邦10年以上老保单78个数据点,11个 ≥100%,12个在90%-99%之间,没有任何一个低于60%。
穿越两轮牛熊依然站得住,这就是优等生的底气。
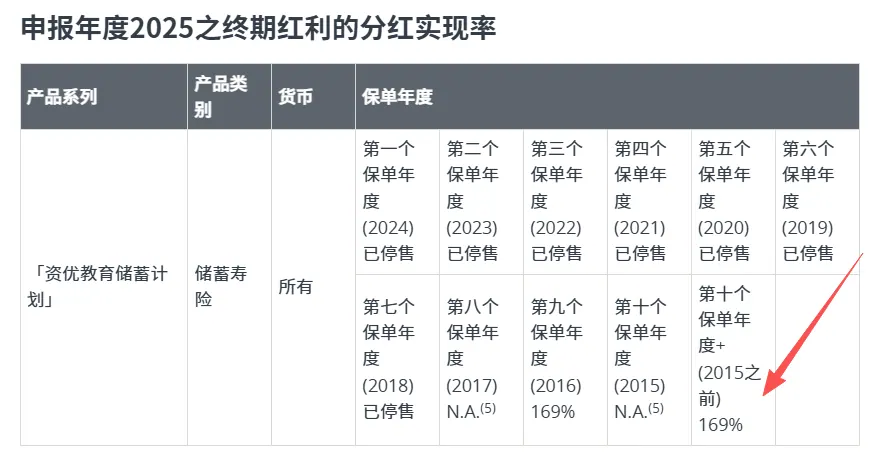
友邦某款老保单数据
再看保诚、宏利,同样是10年以上老保单,超过一半实现率不足60%,波动极大。
此外,太平、太平洋没有2014年之前的老保单,万通的数据极少,这些公司就算数据再漂亮,也应该打折看待。
所以,别被满屏的100%晃了眼。
新保单数据再漂亮,也只是开卷考试;老保单能扛过几轮牛熊,才是真本事。
第2点:平均值是最好用的遮羞布
保诚就是最典型的案例。
这几年因为分红惨淡,在x红书、x音上天天被客户骂。
但一看10年+老保单的平均值,居然高达85.8%,是不是觉得保诚比窦娥还冤?
别急,先看一个数字:1791%,这是保诚创未来基本储蓄保障计划的终期红利实现率。
以一己之力,拉高全班平均分!
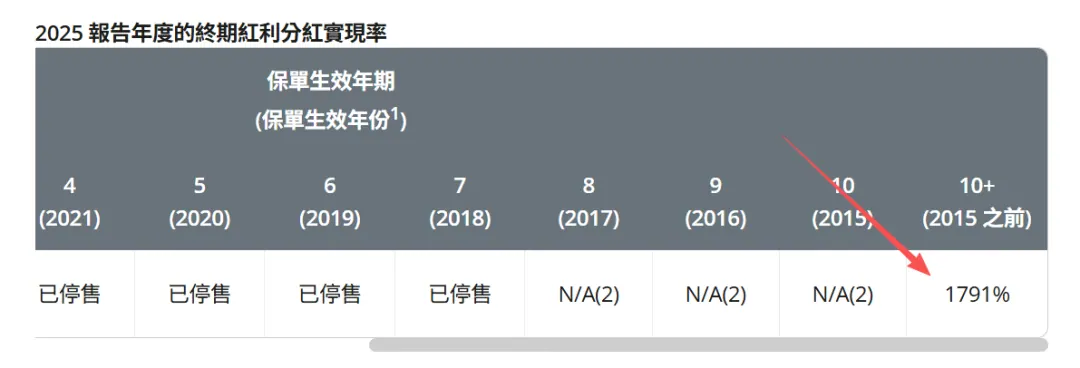
而另一面,5%、8%也是保诚真实的实现率,高光与低谷并存,波动大到你根本扛不住。
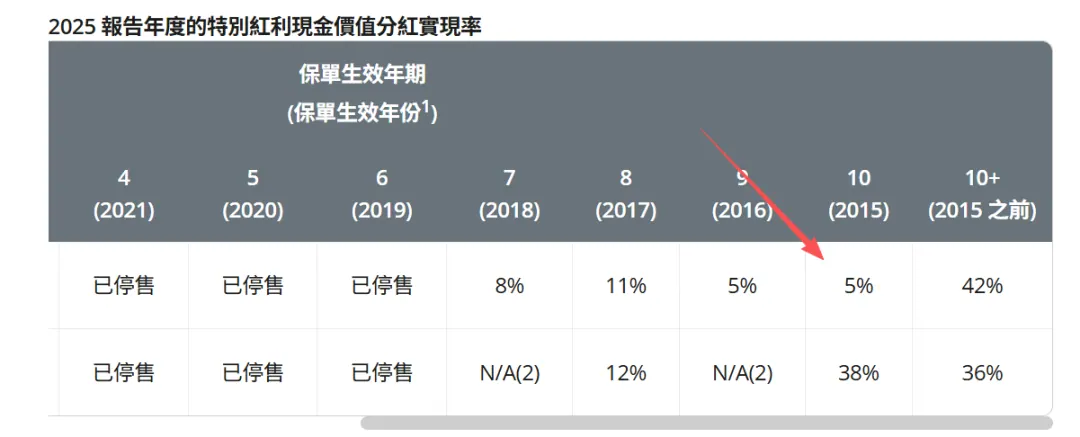
假如去掉1791%这个极限值,那保诚平均值就会下滑到57.4%,自行评价吧。
所以,既要看平均值,也要看最高、最低的极限值。
第3点:别让“总现金价值比率”替“分红实现率”挡枪
分红实现率,算的是“分红兑现了多少”。
总现金价值比率,算的是“保证+分红一共到手多少”。
举个例子。
计划书第10年:保证收益40,分红收益60,总收益100。
实际到手:保证40,分红30,一共70。
分红实现率:30÷60 = 50%,惨。
总现金价值比率:70÷100 = 70%,还行。
发现没有?
保证收益是合同写死的,永远不会出问题。
把它加进来一平均,分红再拉胯,数字也能被拉高一大截。
所以,总现金价值比率高 ≠ 分红兑现得好。
如果有人故意混淆两者,那就是用保证收益去给惨淡的分红挡枪,转移你的注意力。
03. 香港分红四巨头!
数据看完,结论落地。
我从12家保司里选出四家“分红尖子生”,标准很简单:数据量够大、老保单够稳、底线够高。
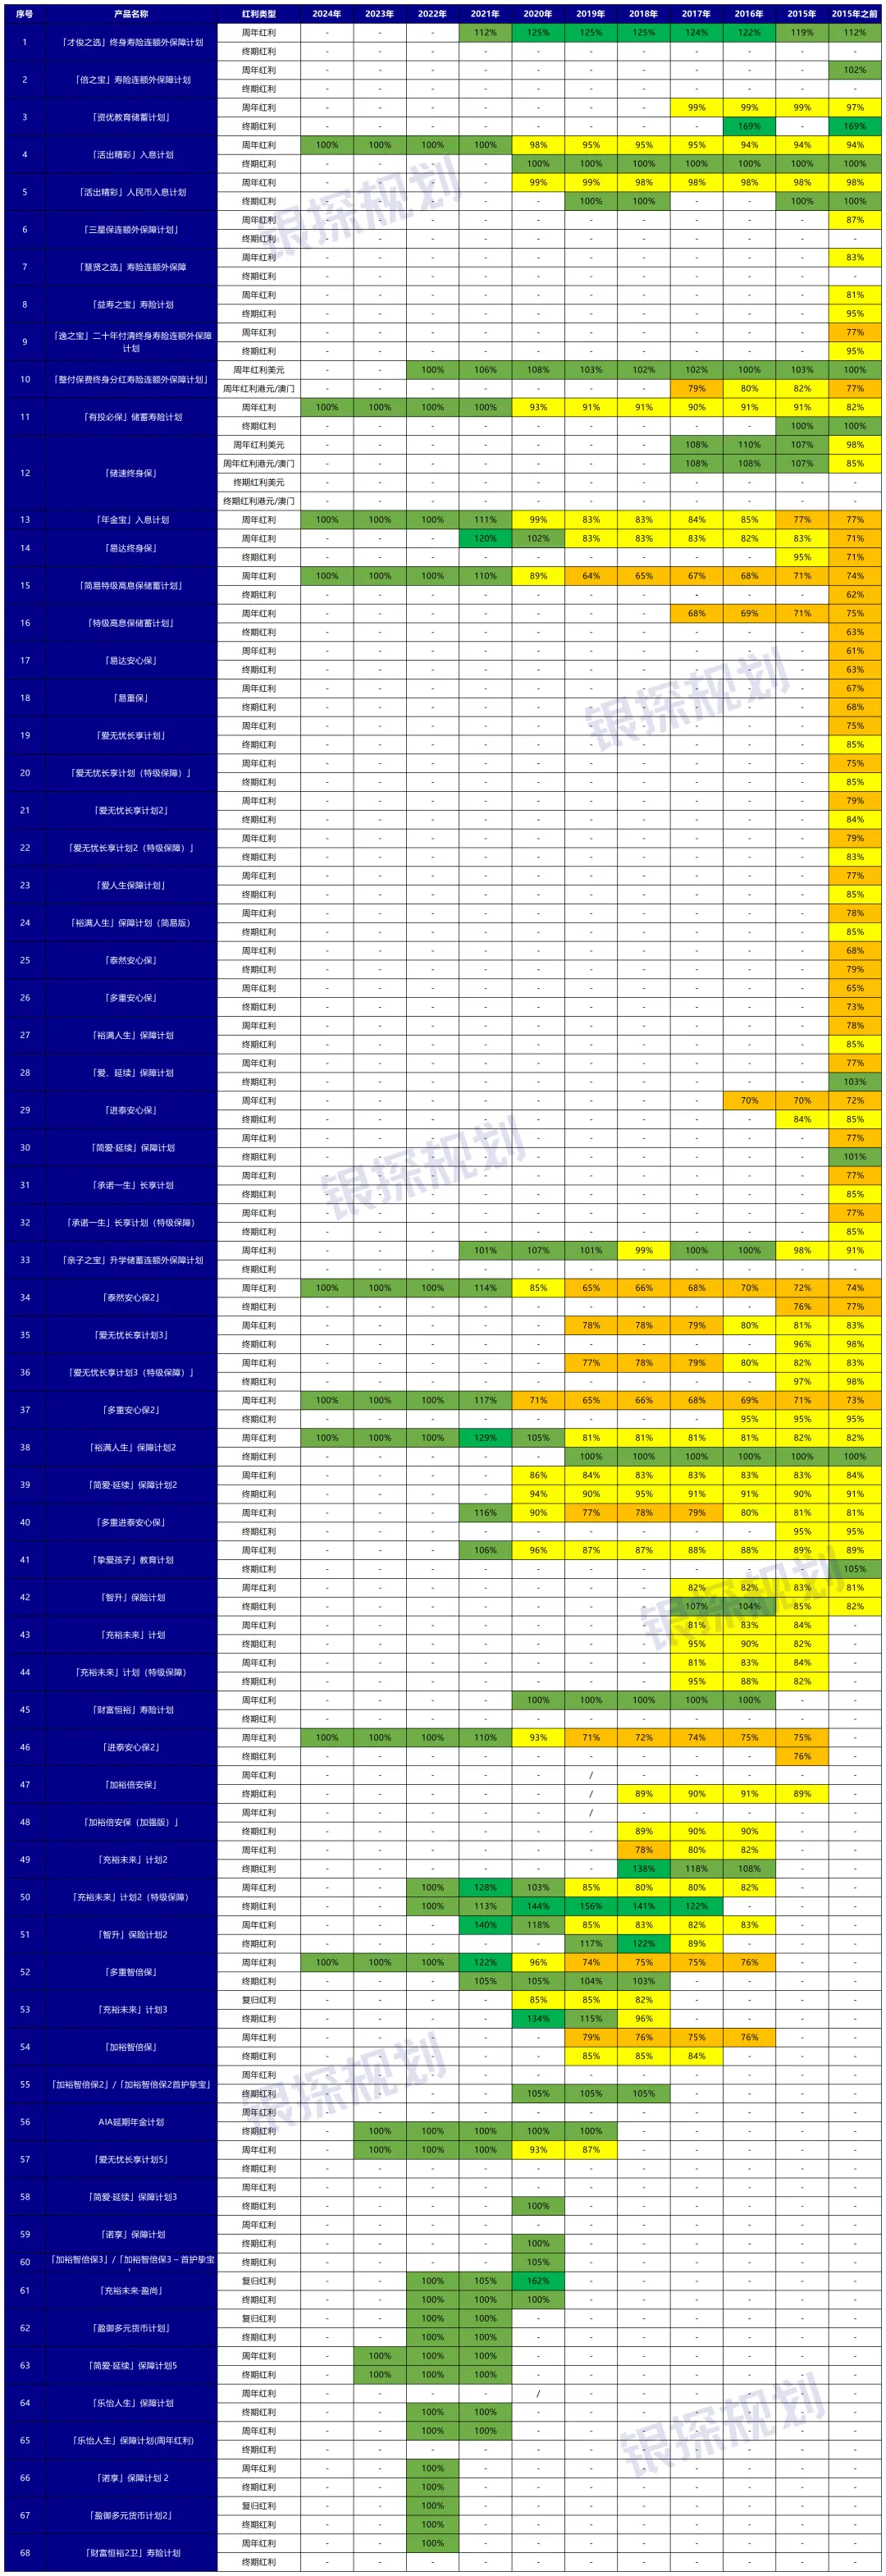
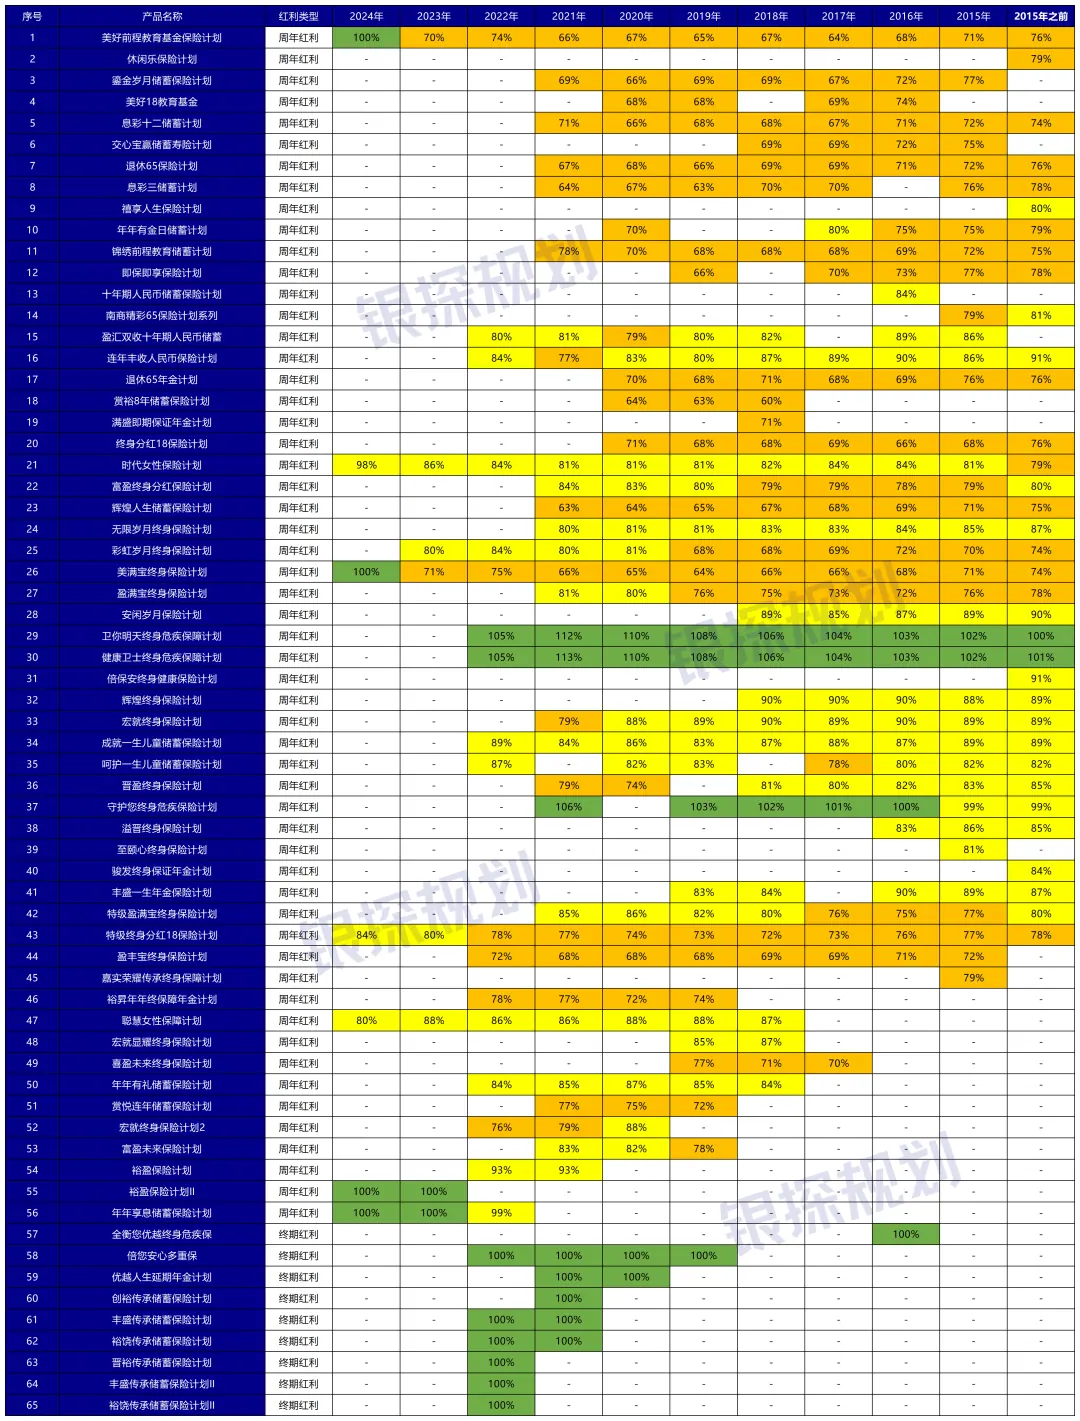
友邦:头号优等生,买的是安心
397个数据,平均值92.6%,且历史从没出现实现率低于60%情况!
聚焦2014年及之前的78个数据,平均值84.6%,绝大部分实现率在80%以上。
友邦最大价值不是上限有多高,而是下限守得住。产品收益不一定惊艳,但让你睡得着觉。
附上所有数据参考:
- 0%-60%:不太靠谱
- 60%-80%:还过得去
- 80%-100%:基本靠谱
- 100%-120%:非常靠谱
- 120%以上:超水平发挥
安盛:国际大牌,稳得均衡
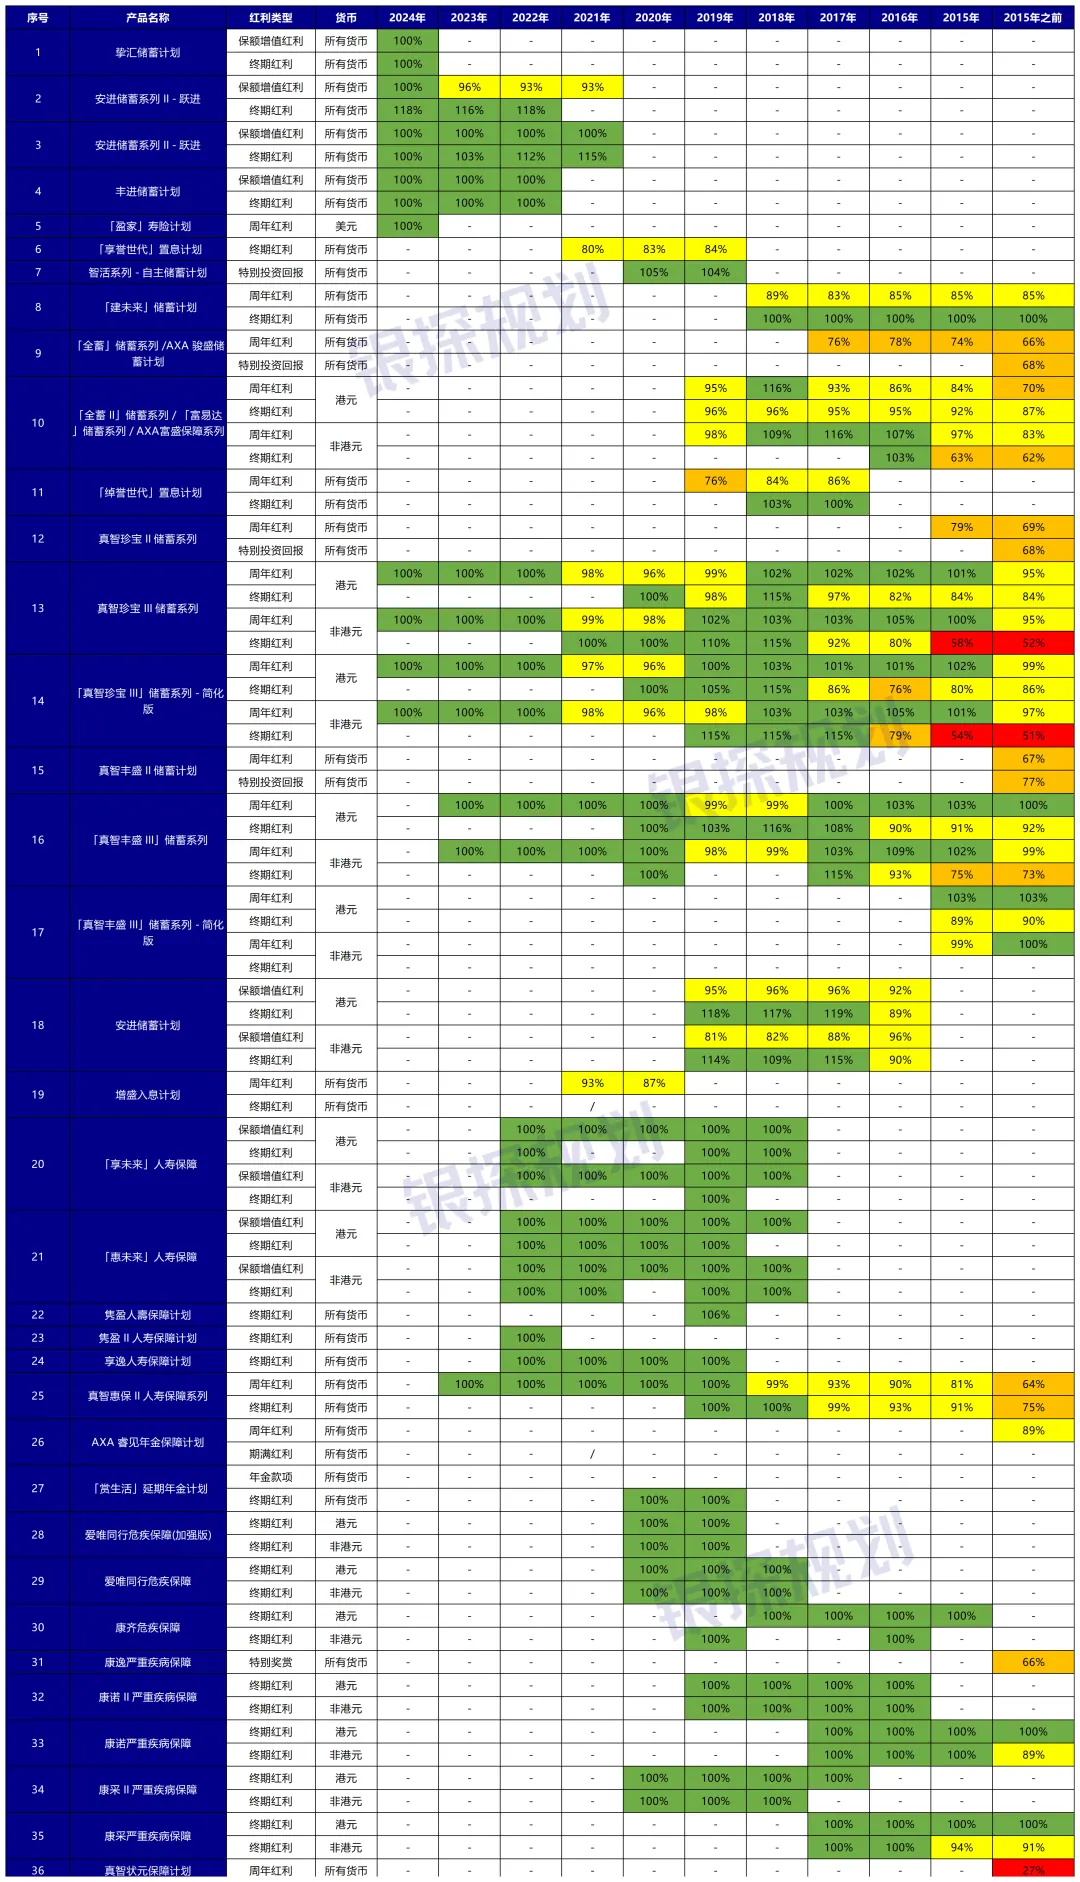
319个数据,平均值96.5%,只有5个数据低于60%。
10年+老保单一共36个数据,平均值81%,扛得住周期,这就是全球第一保险品牌的底气。
唯一美中不足的是,最低值真智状元保障计划的27%。
不过这是一款以保障为主的重疾类产品,分红不是重点,不代表安盛分红真实水平。
附上所有数据参考:
永明:百年老店,下限守得住
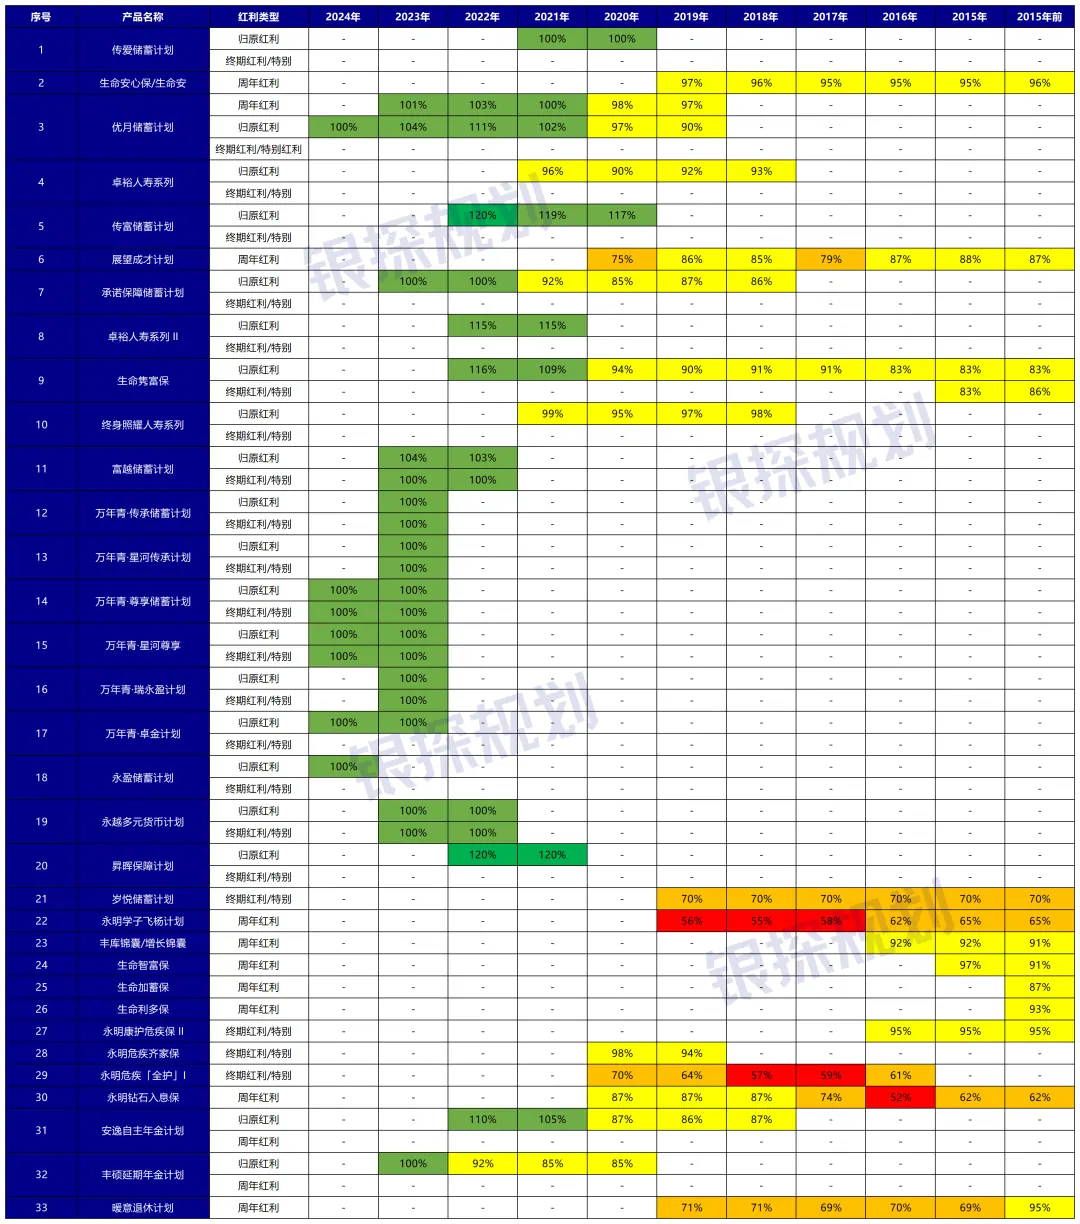
134个数据点,平均值90.4%;10年+老保单13个,平均86.4%,全部≥60%。
虽然没有动辄120%、169%的惊喜,但也没有5%、8%的惊吓。
难怪有钱人最爱买的就是永明,整付保单件均保费240万港币,香港第一。
附上所有数据参考:
国寿海外:中资保司,说到做到
339个数据点,平均值81%;和友邦一样,历史从没出现过低于60%的情况。
10年+老保单35个,平均值82.7%,全线70%以上。
中资保司的风格就是:不会随便吹牛,但许下的目标会尽全力做到。
附上所有数据参考:
没有哪家绝对最好,只有哪家最适合你。
友邦环宇、安盛盛利2、永明星河尊享2、国寿傲珑盛世,这4款顶流分红险的收益我已一一对比。
想深入了解的,欢迎在评论区留言,如:友邦环宇,我帮你深入分析。
本文属信息性与教育性内容,不构成任何产品或服务的推介。