
重磅!香港重疾险集体“降级”!以后理赔更难了……
你好,我是银探嘉欣,一个“只说真话,毫无套路”的保险侠女~🕵️♀️
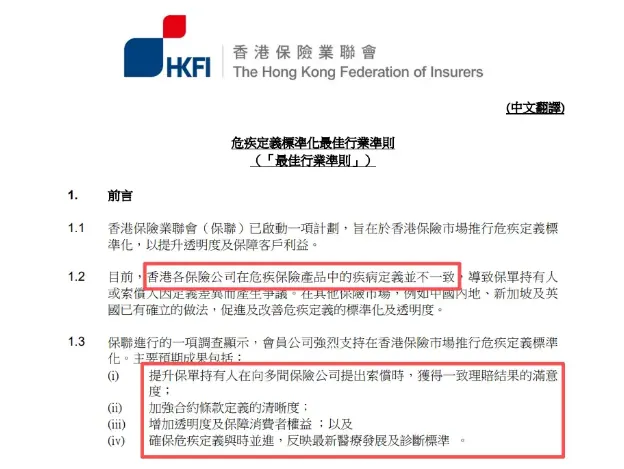
最近,香港保险业联会发布了《危疾定义标准化最佳行业准则》,香港重疾险要变天了!
好听的话,全港重疾理赔标准将会统一;不好听的话,香港重疾险以后理赔会变难……
注:内地叫“重疾”,香港叫“危疾”,一个意思
这次新规主要针对16种重大危疾、5种早期危疾,还对理赔术语“日常生活活动”做了统一定义。
这21种疾病看起来不多,但全是最高发的重疾和轻症,占据了香港重疾理赔总量的90%!
那为啥我说这是“集体降级”?以后真的理赔变难了吗?现在要不要赶紧上车?
今天嘉欣带你一探究竟!👇👇👇
01 危疾理赔变难了?
新规包含了16种最高发、最常理赔的重疾(也称“危疾”),例如癌症、心梗、脑中风等等。
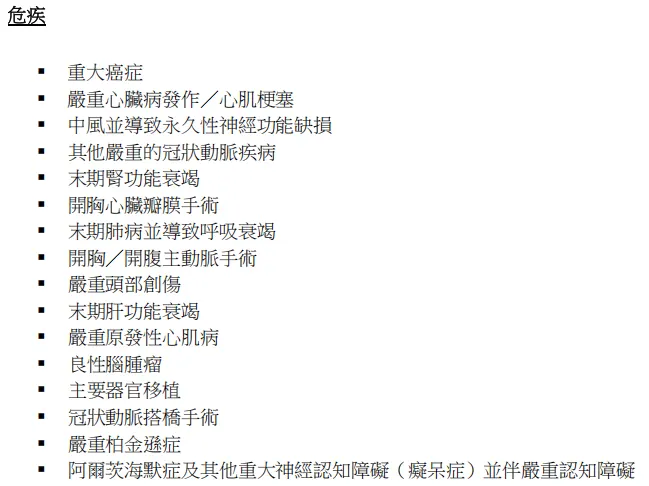
下面我们详细对比其中的6大重疾,它们是高发中的高发,核心中的核心,你交的大部分钱,都花在这些病种上。
1、重大癌症
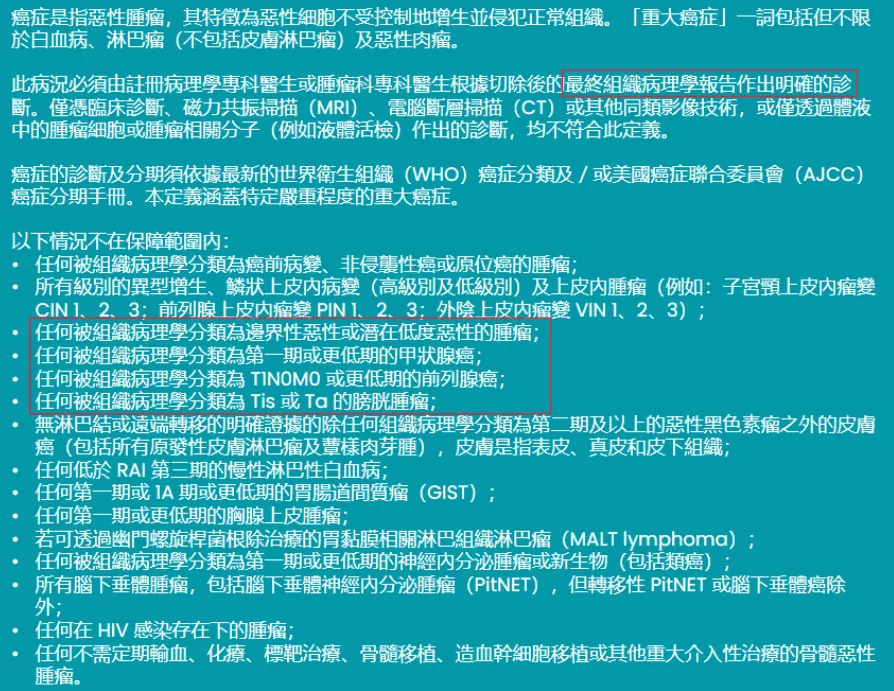
新规将“癌症”明确为“重大癌症”,要求必须提供切除后的最终组织病理学报告,临床诊断、CT/MRI、液体活检等均不认可。
还排除了部分早期、轻微或无需积极治疗的癌前病变及轻症情况。
旧规对“癌症”的理赔条件,核心是组织学确诊+恶性特征。
仅明确排除原位癌、T1N0M0期甲状腺癌等少数情况,部分早期肿瘤也可以按重疾100%赔付。
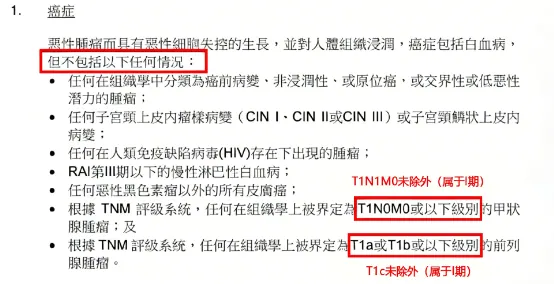
举个例子,针对Ⅰ期非T1N0M0甲状腺癌,旧规可按重疾赔100%,而新规只赔20%-30%。
2、严重心脏病发作/心肌梗塞
新规需符合严格量化指标(如心肌钙蛋白T超过1.0ng/mL等)。
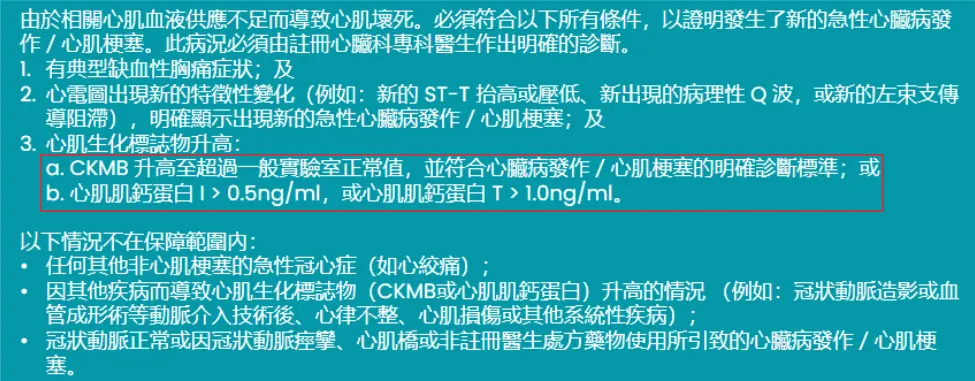
旧规只需心肌钙蛋白T≥0.6ng/ml(部分公司甚至0.5ng/ml )即可。
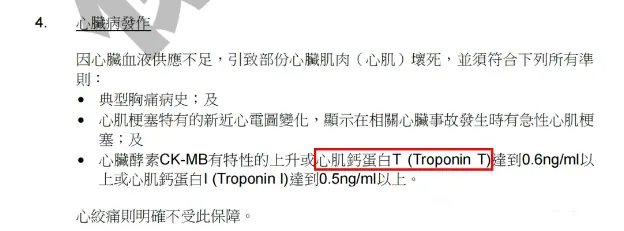
心肌钙蛋白T升到1.0ng/ml以上,说明心肌细胞已经发生实质性的坏死,而不仅仅是轻度损伤。
这个门槛的提高,实质上排除了轻微的、预后良好的心肌损伤情形。
还是那句话,原来旧规可以赔100%,新规可能就只赔20%-30%了。
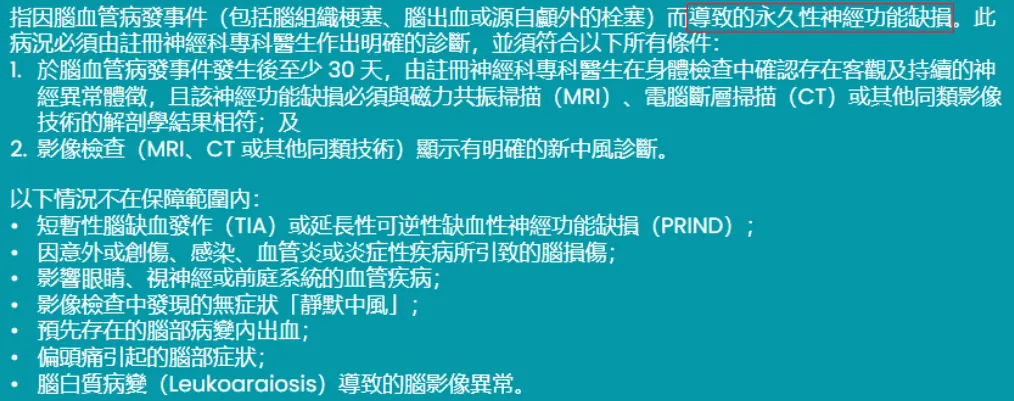
3、中风并导致永久性神经功能缺损
新规明确要求神经功能缺损必须是永久性的、不可逆的,且需同时满足:
-
脑血管事件后至少30天,持续神经缺损
-
神经缺损必须与CT/MRI影像结果一一对应
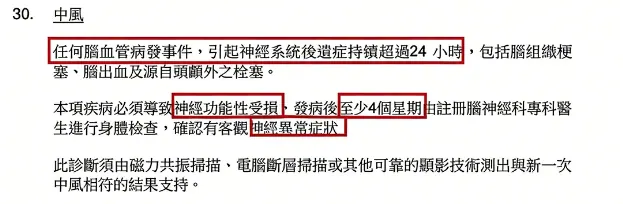
旧规一般只要求神经功能受损持续4周即可申请理赔。
例如肢体活动受限或麻木,但治疗后完全康复,这种情况也能赔。
对比之下,新规要求的永久性损伤会严格很多,只有留下终身功能障碍的中风才能获得100%赔付。
而短暂性脑缺血发作(TIA)或轻微中风且完全康复的情况,无论持续了多少周,都只能算早期危疾,赔付20%-30%。
4、冠状动脉搭桥手术
新规明确包括“全胸腔切开或部分胸腔切开”,且必须“有医生认定+造影结果支持”。
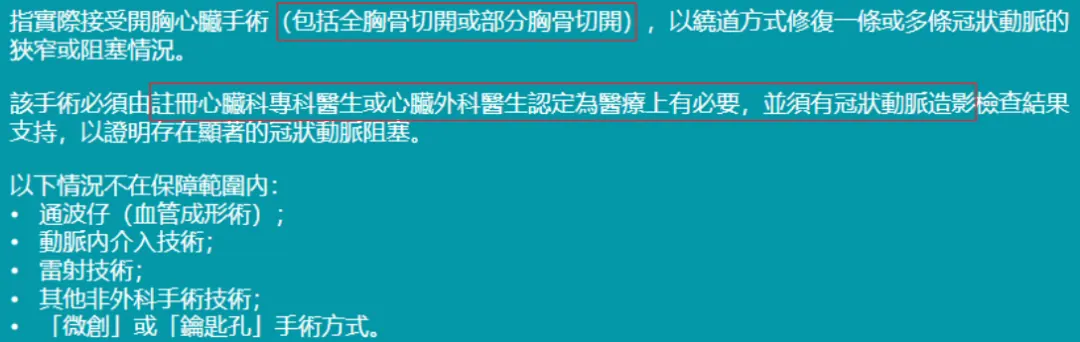
旧规仅写“开胸手术”,未明确是否包含部分胸骨切开,对手术必要性无明确要求。
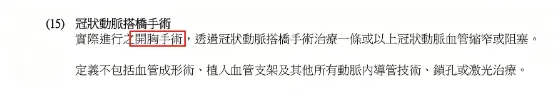
“开胸手术”在理赔中通常被解释为正中胸骨切开,即完全锯开胸骨。
新规顺应趋势,明确允许部分胸腔切开,例如小切口、肋骨撑开等创伤较小的开胸方式。
这为微创治疗留出了空间,毕竟按现在的技术,很多疾病微创手术就能搞定!
不过,新规也对证据的要求更严格,需要造影证据和医生认定,理赔时提供的资料会多一点。
5、末期肾功能衰竭
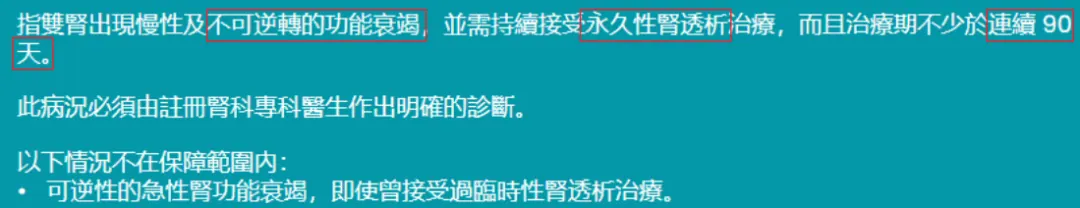
新规要求是不可逆转的功能衰竭,连续接受永久性肾透析90天以上。
短期的、间歇性的透析将被排除在外。
旧规只要求双肾慢性不可逆的末期衰竭,已开始定期肾透析即可理赔,没有时长要求。
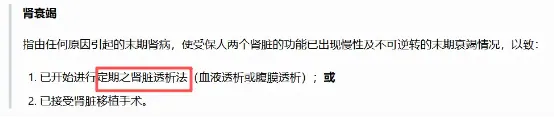
如果已经做了肾移植,不管你透没透析,直接理赔。
毕竟移植的再好也没有原装的好,没有人会吃饱撑的乱移植,移植了肯定就是肾不行。
6、主要器官移植
新规明确要求“客观医学证据支持”,排除了“模拟器官功能装置”,但“器官部分移植”也有机会理赔。
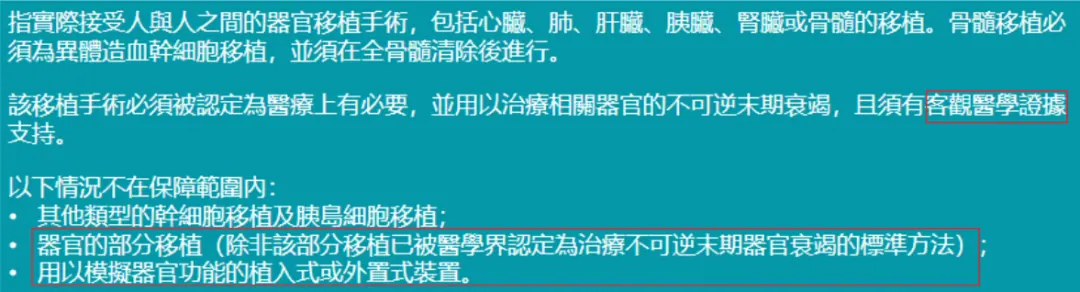
旧规没有要求“医学证据支持”,没有排除“模拟器官功能装置”,但完全排除了部分器官移植。
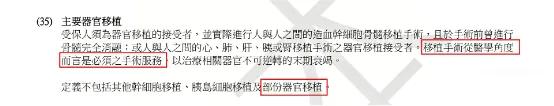
对于移植模拟器官(例如人工心脏),旧规更好,而对于移植“部分器官”(例如活体肝移植),新规更好。
至于具体哪个更好,取决于得了什么病,没有绝对的好坏之分。
OK,通过深扒6大重疾的条款,相信结论已经很明显了——整体来看,重疾新规比旧规是更难理赔的。
如果你还想对比其他病种,欢迎给我留言~💬
02 早期危疾更难赔了吗?
所有疾病都是由轻变重的,小病放任不管也有可能发展成重疾,所以轻症的保障非常重要。
那么问题来了,既然重疾理赔变难了,轻症又有啥变化?
新规包括5种轻症(早期危疾),它们分别是:
-
原位癌
-
早期癌症
-
经皮冠状动脉腔内成形术
-
脑动脉瘤的血管内治疗
-
严重自闭症谱系障碍
为了方便对比,嘉欣整理成以下表格:
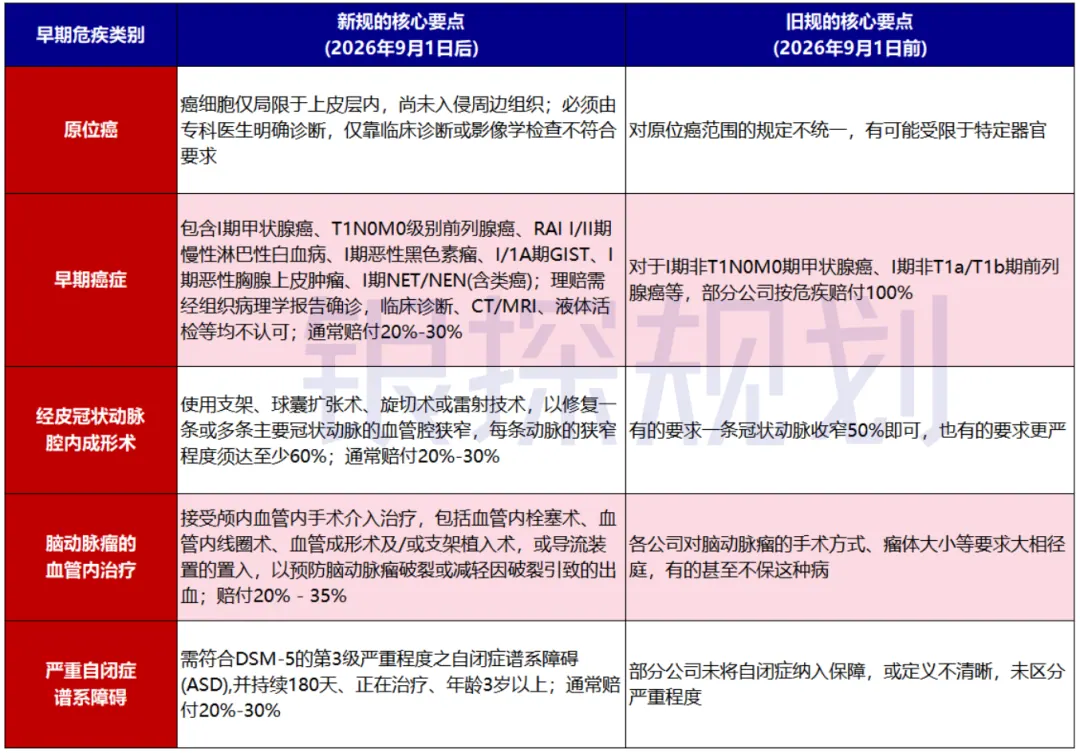
直接说结论:
新规统一了早期危疾的理赔标准,对确诊标准、分期类型、持续时间等,都有明确的规定。
不过,这也导致部分早期危疾的理赔难度增加、理赔金额减少。
例如I期非T1N0M0甲状腺癌、冠脉狭窄50%,旧规有机会赔100%,新规要么只赔20%-30%,要么一分钱不赔!
如果有得选,我相信没有人会选后者。
因为这不是一串冷冰的数字,而是生病时紧握在手中的救命钱,是安心治病的最大底气!
03 新规前如何上车?
理赔有标准是好事,免得各家保险公司玩文字游戏。
理赔有标准也是坏事,原来能赔100%,以后有可能只赔20%,甚至一分钱不赔……
虽然香港保险业联会说“基本不会涨价”,但是花同样的钱,只买到“偷工减料”的货,这和涨价又有啥区别?
对于已经买过的粉丝,新规和你关系不大,因为老产品还是按老标准。
保险公司打开门做生意,该怎么赔还是怎么赔,绝对不会趁机拒赔。
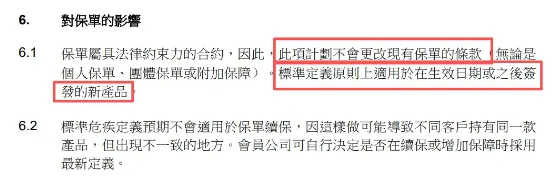
对于还没买的粉丝,我知道你很急,但是请你先不要急。
保险这玩意太复杂了,如果你不是长期关注,基本上是看不懂的,而且价格不便宜,动不动就每年几千上万块……
不想踩坑的话,记得关注银探规划:
在接下来一个多月,我会通过一系列攻略,把香港重疾险扒光扒透,保证让你买得明明白白!
实在等不及的话,加一下我搭档智霖,深耕保险11年的良心经纪人,绝对给你全网最靠谱的投保建议!
本文属信息性与教育性内容,不构成任何产品或服务的推介。