
美股涨了赚钱,跌了保本,身故赔巨款!这种保险也有?
上周和几位老朋友吃饭。
不出意外,又是一场吐槽比惨大会。
生意环境有多烂就不说了,股市也是不做人。美股跌完A股跌,A股跌完港股跌,连带日韩股市,一个都跑不掉。
去年靠行情赚的,今年连本带利吐回去,白忙一场。
又聊到想给孩子留一笔钱,放银行跑不过通胀,放股市就是做慈善,放房子可能是留下一笔债。
朋友半开玩笑问:有没有那种股市上涨吃肉、股市下跌不亏,又能给家里留下一大笔钱的保险?
你别说,这种“我全都要”的保险,真的有。
IUL指数型万用寿险,早已火爆北美、新加坡,也登陆香港了。
01. IUL有什么作用?
IUL指数型万用寿险,看起来复杂,实际拆开看超简单。
寿险:人不在就赔钱,这是保障功能。
指数:保费能投资指数帮你赚钱,标普500、纳指100等。
万用:交多少钱、什么时候交、什么时候领,可灵活决定。
最简单理解,IUL就是一份寿险保障+一个挂钩指数的投资账户。
为什么IUL能风靡北美、新加坡,成为有钱人疯抢的主流产品?
因为以下3点独有价值。
1、寿险保障杠杆比极高
寿险是最简单、最能以小博大的保险。
说简单,是人不在就赔钱;说以小博大,是保费能撬动十几倍以上的身故杠杆。
以万通的鼎峰万用寿险为例,40岁女性,一次性投入7.7万美金,就能换来100万美金寿险保障,13倍杠杆!
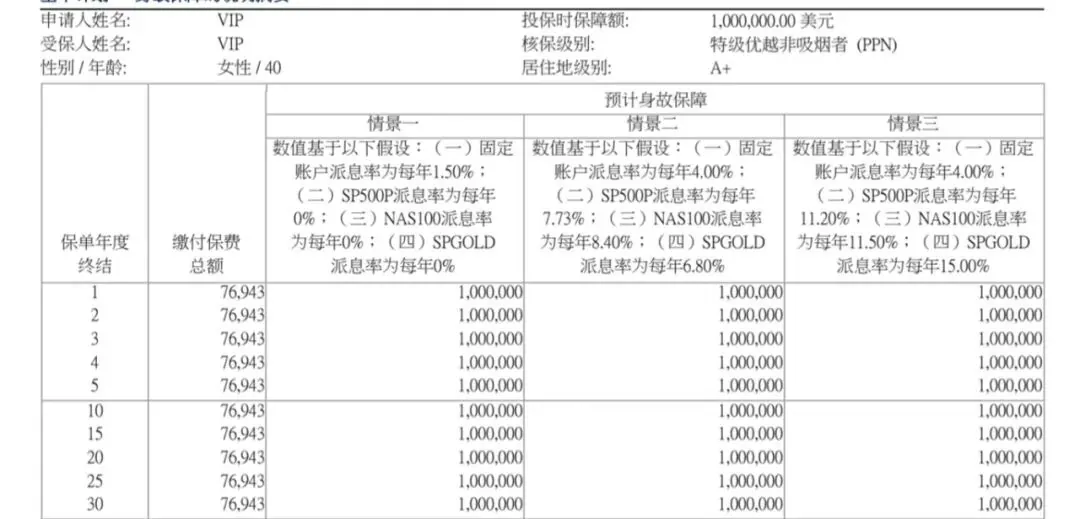
拿得出7.7万的家庭不少,但能给家里留下100万美金的家庭能有几个?
这就是杠杆的意义,不必攒够100万,只需要买对工具。
2、股市涨,你吃肉;股市跌,你不亏
更重磅的来了,这7.7万美金不是交给保险公司就没了。
钱依然在保单账户里,只是从你的口袋挪个地方而已,左手倒右手。
IUL既然号称“指数型寿险”,当然是因为提供标普500、纳指100等指数账户,以供你的保费投资。
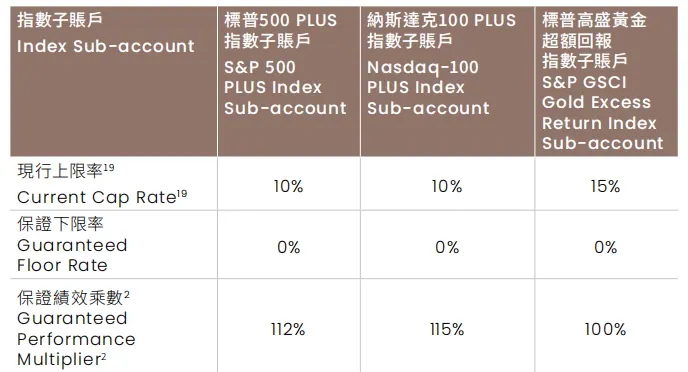
这几个指数账户会设置封顶、下限两条线,还有一个绩效系数放大收益。
上限率10%-15%:指数涨再多,收益最多按10%计算。
保证下限率0%:指数跌再多,当年收益也不会亏损。
保证绩效系数100%-115%:收益放大器,在封顶和保底的基础上再放大。
比如说,你把所有资金投入到标普500账户内,收益计算如下。
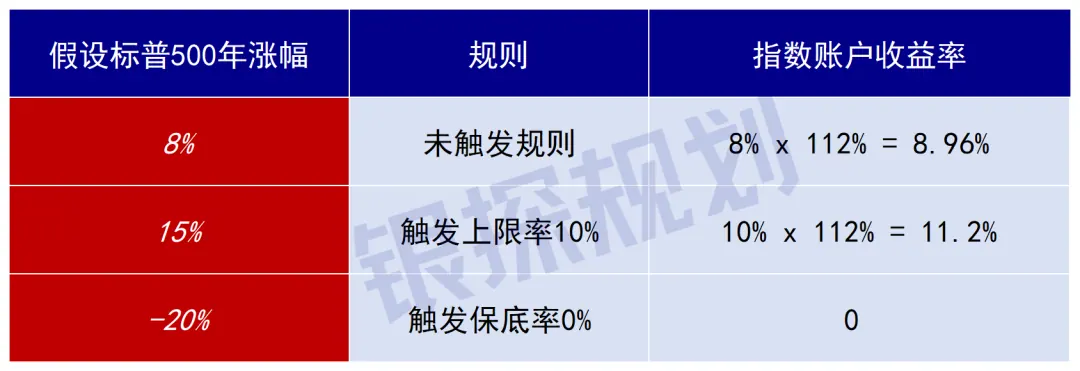
当别人大赚15%时,你因为有上限率,最高只能吃到11.2%。
但换来的是,当别人爆亏20%时,你有保证下限率兜底,一分不亏。
保险公司吃掉我们牛市一部分收益,但也会承担熊市的全部亏损。
股市涨,你吃肉;股市跌,你不亏,这就是IUL指数账户的独有优势。
3、活着就能取钱用
前两个都在讲留给家人的钱,杠杆放大保额,指数涨会继续推高。
那自己活着的时候能不能用?
当然能!
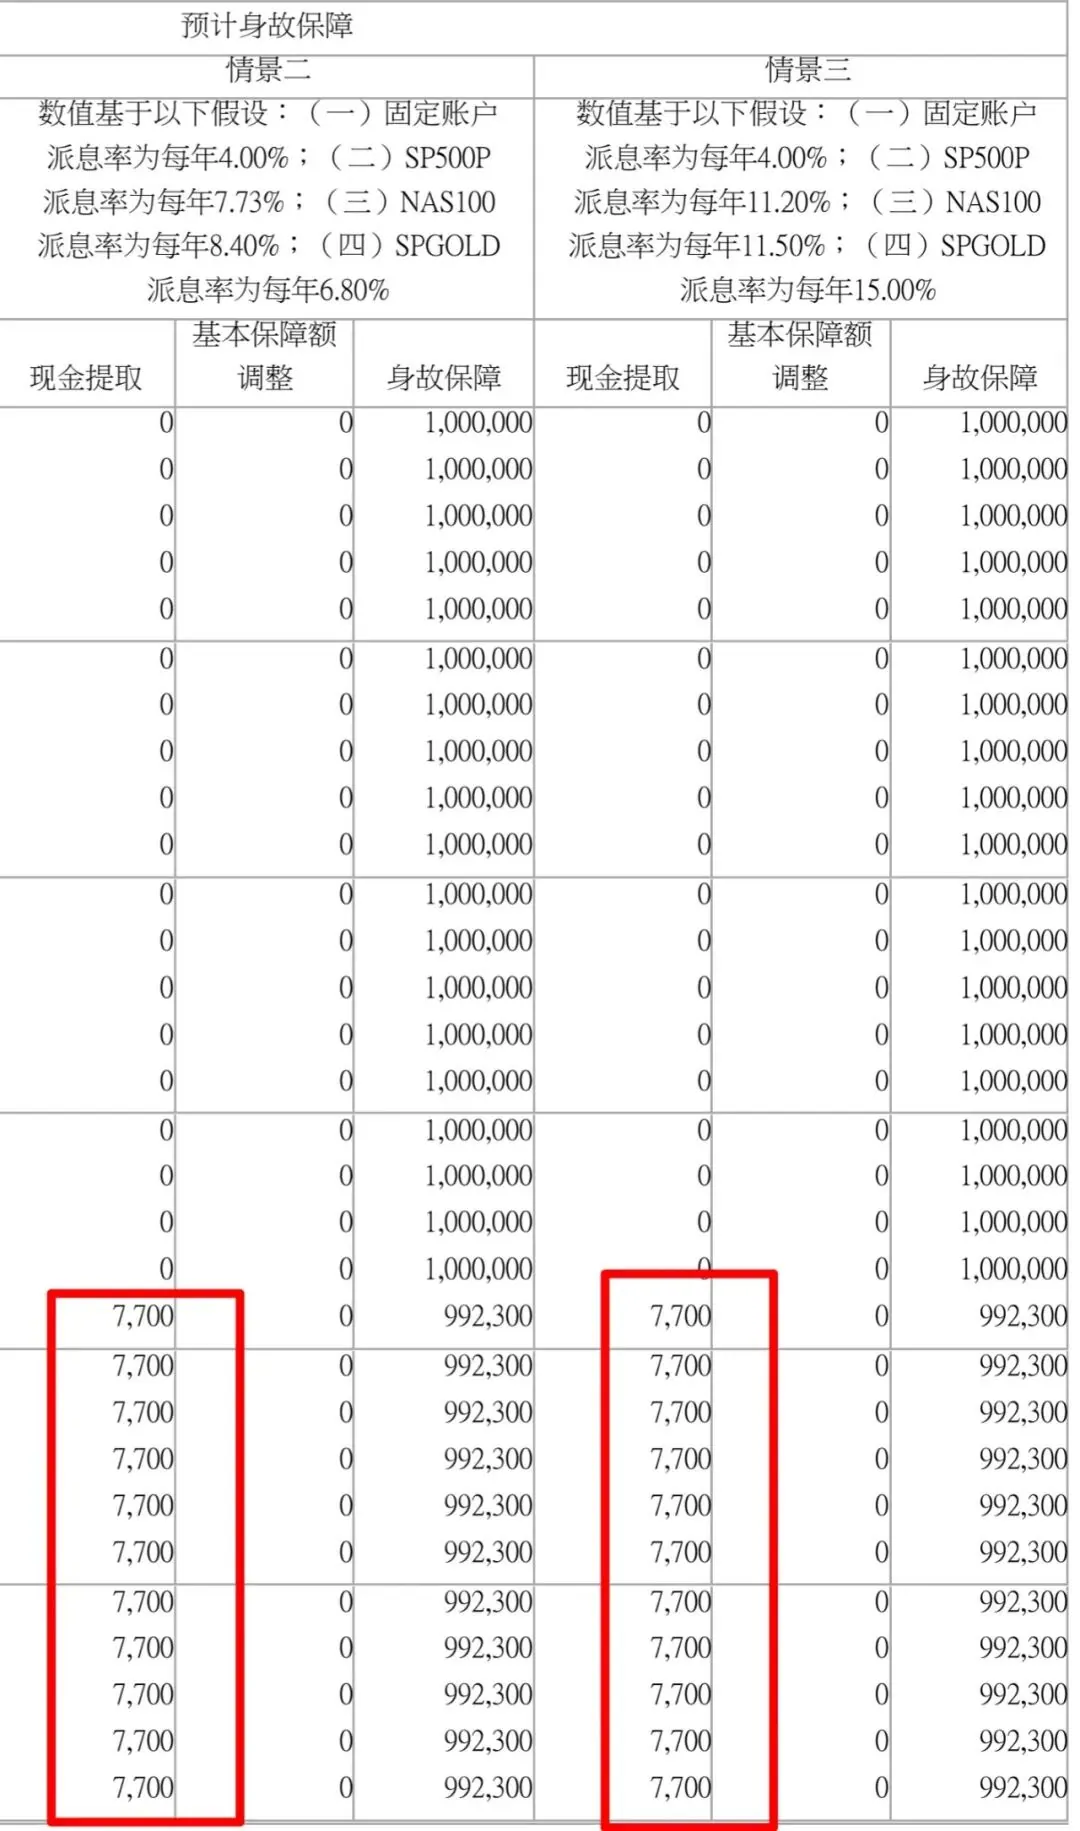
比如,最受欢迎的用途:从第20年到第30年,每年提取7700,累计把7.7万保费全部拿回来给自己养老!
而只要标普500保持正常涨幅,寿险保障依然稳稳100万左右。
一分钱不花,就能白得一份寿险保障,给家里留一笔巨额财富。
这就是IUL最大的价值。
02. IUL是怎么运作的?
既提供高额寿险保障,又能涨了跟着赚、跌了不会亏,赚到钱供你使用。
这IUL看起来就像画大饼,保险公司真能做到?
那继续聊一聊IUL运作机制,也许有点枯燥,但能让你更好理解IUL,发挥这工具最大价值。
以万通鼎峰IUL为例。
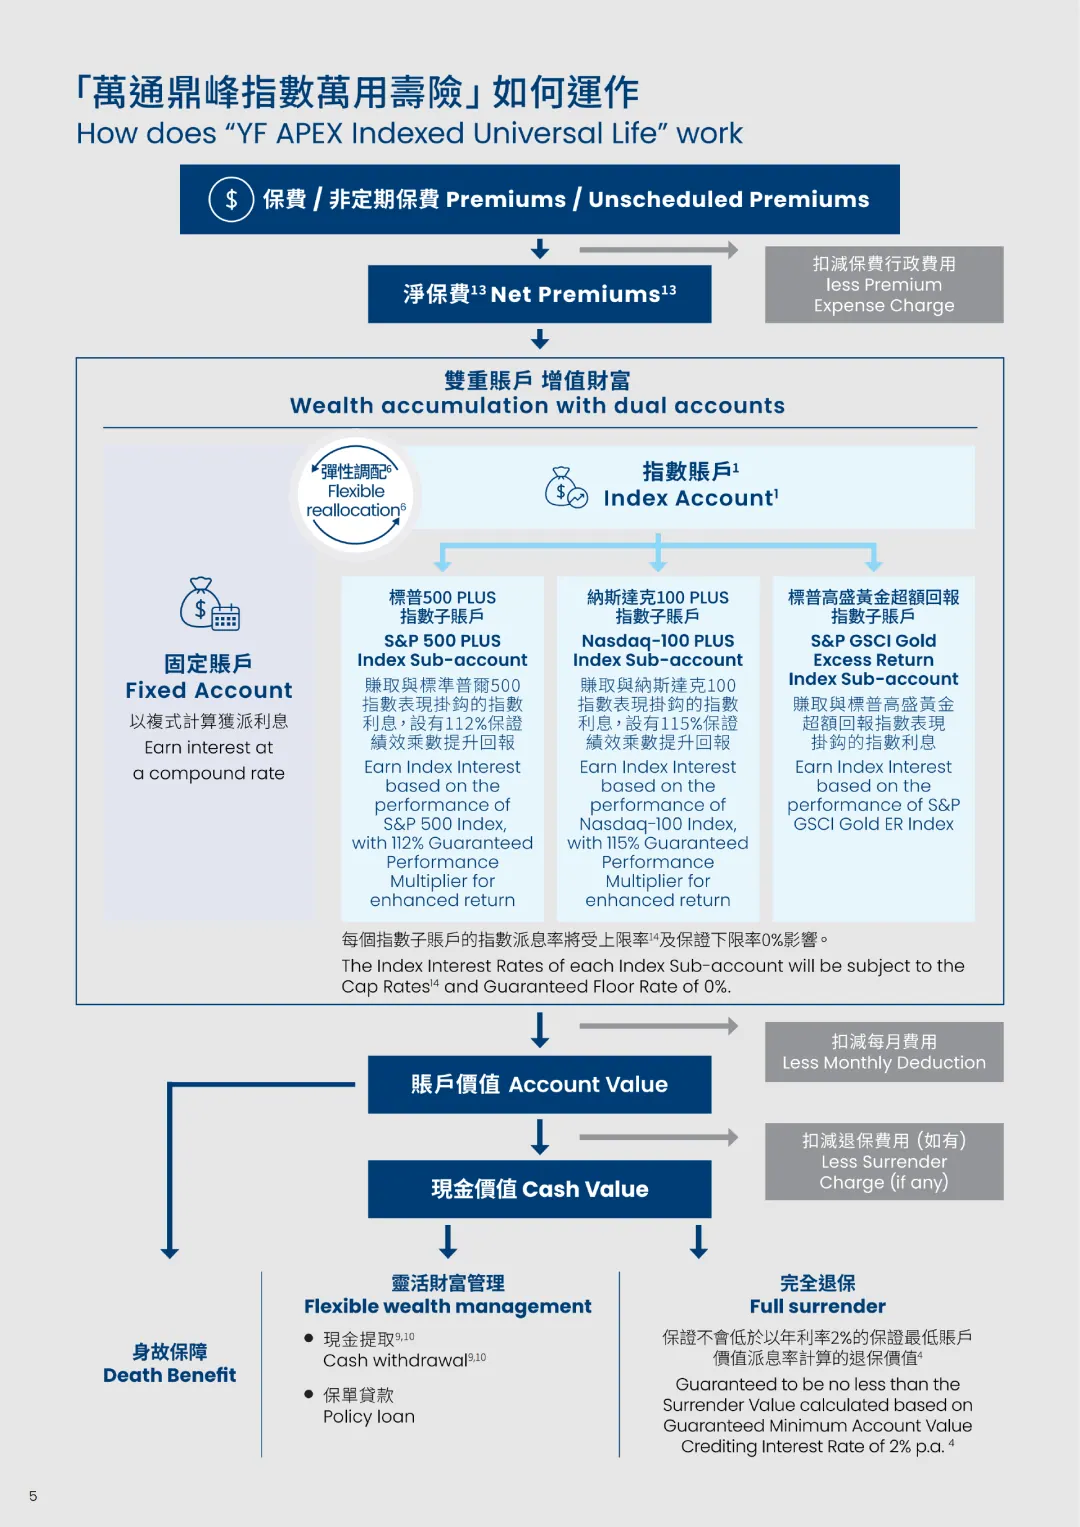
第一步:投入保费
想买多少寿险保额,就相应投入保费。
保险公司会扣走一部分行政费用,不必纠结,这是请保险公司来打理付出的手续费。
剩余的就是“净保费”,这是我们能分配保单账户投资的本金。
第二步:分配账户
IUL会提供固定、指数两类账户。
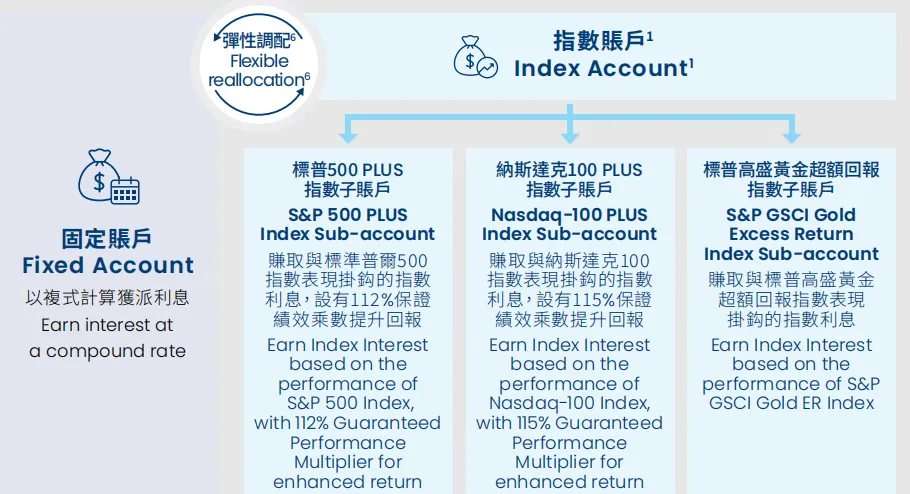
固定账户:现时利率4%,保险公司会根据市场情况调整利率,但保证不会低于1.5%,类似一个有兜底的“余额宝”账户。
指数账户:标普500plus、纳指100plus、标普高盛黄金超额回报,其他产品提供的指数账户会不同,如恒生指数、法巴指数等。
这些账户可以灵活分配资金,10%放固定、60%放标普500、30%放纳指100…
具体怎么分配,每一年你都可以自由调整。
既然选择IUL,指数账户当然是重点。
比如标普500,包含美股500家顶尖企业,是全球最著名指数之一。
所以,灵魂问题来了:自己在股市买标普和买鼎峰IUL,收益差距多大?
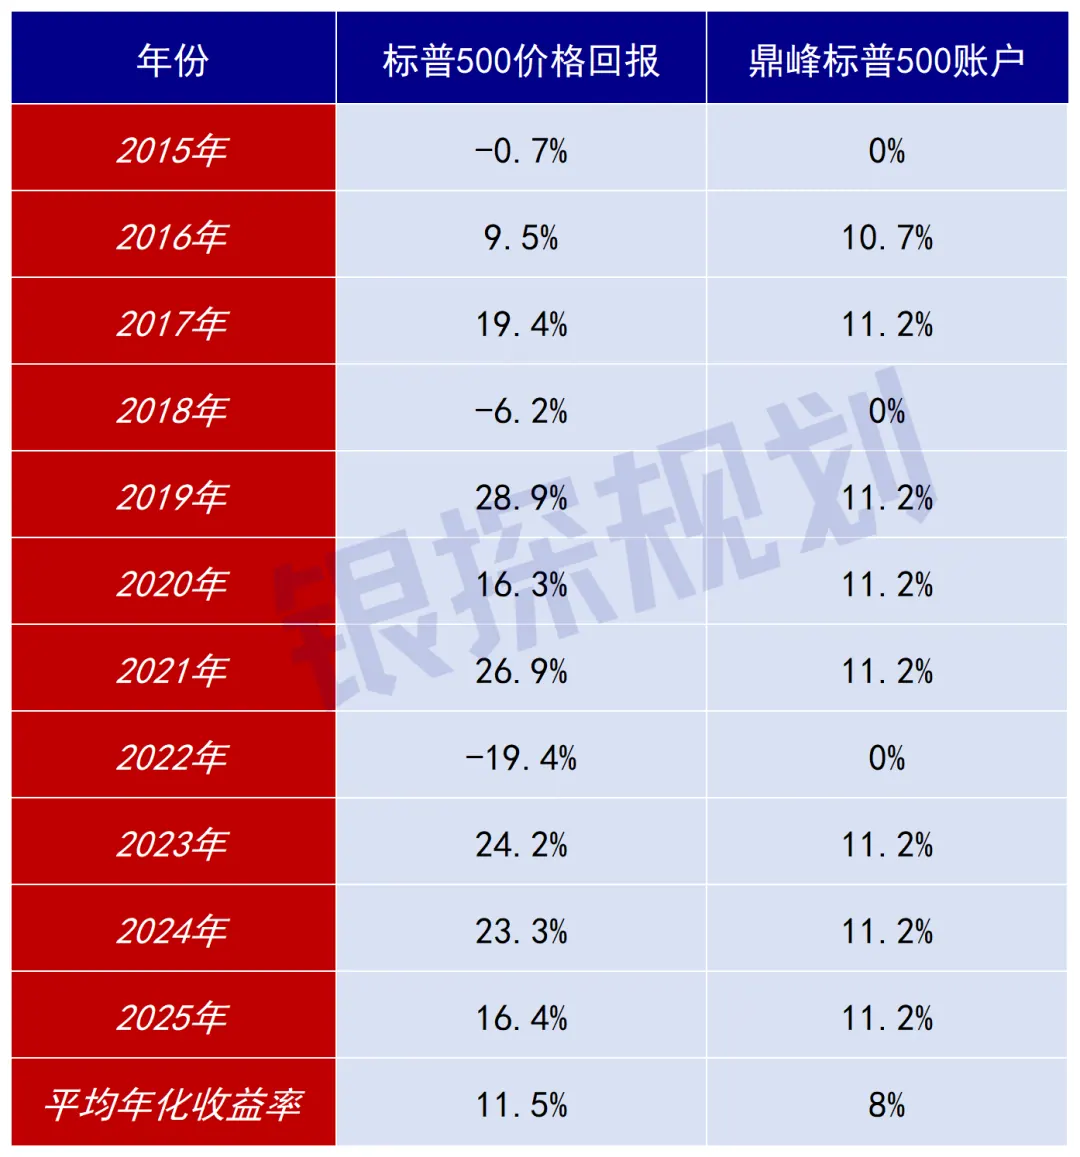
两种方式优劣势很明显。
2015年、2018年、2022年,标普跌;但鼎峰IUL有兜底机制,当年收益只为0%。
2021年、2023年、2024年,标普大涨20%以上;而鼎峰受限于10%的上限率,最高只能吃到11.2%收益。
平均算下来,标普年化回报11.5%,鼎峰IUL8%左右。
但必须说明,自己买标普500还有股息收入,而IUL指数账户不计股息的。
算上股息,自己买的年化回报提升到13%左右,比鼎峰IUL8%高出5%。
值得吗?
我认为值。
放弃这5%的差距,你获得两份回报。
一是寿险保障,给家里留下一大笔高额财富。
二是投资安心,熊市别人爆亏,可能几年不能翻身,而你一分不亏。
尤其最近10年是美股牛市,所以直接买标普500的优势更明显。
一旦市场下行,涨少跌多,IUL保本的优势就会迅速放大了。
第三步:扣除成本,剩下的才是你的
账户赚钱了,但没完,大家都得分一分。
寿险保障得有成本吧,这每月扣走一部分;让保司管理账户得交管理费吧,又会扣去一丢丢…
最后剩下的现金价值,才是我们真正能掌握的钱。
说穿了,IUL是一种原理简单、极度透明的工具。
保险公司拿我们保费大头去买债券,再用债券利息买指数看涨期权。
指数上涨,就赚到期权产生的差价收益;指数下跌,就放弃期权,反正买债券的本金始终在这里,这就是原理。
保险公司收走多少行政费、管理费,合同写得清清楚楚。
指数账户每年赚多少,你打开手机看一眼涨幅就知道,收益谁也偷不走,这就是极度透明。
03. IUL的常见疑问
1、IUL最大的风险是什么?
保单失效。
指数账户不会亏,不代表保单本金永远不会亏。
假设全部资金投入标普500账户,结果指数几十年负增长,一分钱没赚到。
但保单账户一直要支出保障成本、管理费等费用,最终本金扣光,账户归0,保单失效。
不过换个角度想一想,如果标普500这种全球核心指数几十年不增长,那其他投资会跑得掉?
IUL反而是其中最安全的,起码不亏、又有寿险保障。
2、账户的钱能不能随时、随意取用?
不能。在前10年提取,一般会有手续费。
且前期账户收益不高,如果强硬提取太多,账户消耗太多,也容易失效。
所以,请尽量给IUL10年以上的增值时间,这毕竟是一份寿险。
3、指数账户上限率、下限率会不会调整?
下限率通常保证0%,不会变。
但对于上限率,多数产品会保留调整的权利。
4、IUL适合什么人买?
先说门槛。
香港IUL,要求客户金融资产(存款、股票、基金类)800万港币以上。
新加坡IUL,一般也会要求100万新币金融资产或年收入30万新币以上。
再说需求,适合三类人。
传承需求:想清晰、明确给家人留一大笔钱,没有其他争议。
保守投资:想投美股又怕大跌,IUL的0%保底正好对胃口。
资产隔离:尤其是企业主,IUL这笔钱可以定向给家人,在一定程度上实现安全、隐蔽和资产隔离。
5、IUL和香港主流分红险什么区别?
香港主流分红险,比如友邦环宇盈活、安盛盛利2,更多是储蓄给自己花钱。
本金安全,取钱灵活,没有保单失效风险,适合作为养老金、教育金等。
IUL,更多是给家人留下一大笔钱。身故杠杆高,收益透明,适合作为财富传承。
最后总结。
IUL最大意义就是两点:用小钱锁大钱(传承),投资跟涨不跟跌(安全感)。
既有传承需求,又怕市场波动,那IUL值得一看。
本文属信息性与教育性内容,不构成任何产品或服务的推介。